


Franchising: come tassare fee d'ingresso e royalty
La fee d’ingresso è normalmente imponibile come prestazione di servizi soggetta a IVA e può essere ammortizzata come onere pluriennale quando genera un’utilità che supera il singolo esercizio. Le royalty, invece, sono corrispettivi periodici assoggettati a IVA e, quando corrisposte a soggetti non residenti, a ritenuta alla fonte, salvo l’applicazione di una convenzione contro le doppie imposizioni. La differenza tra un trattamento fiscale corretto e una contestazione dell’Agenzia delle Entrate si gioca quasi sempre sulla qualità della documentazione probatoria e sulla dimostrazione del beneficiario effettivo.
In breve:
La fee d’ingresso viene considerata un costo pluriennale solo se include benefici come marchio e formazione, altrimenti si imputano i costi nell’esercizio immediatamente.
Le royalty pagate a soggetti non residenti sono soggette a ritenuta alla fonte ridotta tra il 5% e il 10%, previa dimostrazione del beneficiario effettivo e della copertura della convenzione internazionale.
La corretta documentazione, come certificati di residenza fiscale e analisi sulla sostanza economica, è fondamentale per evitare contestazioni fiscali sulle royalty internazionali.
La qualificazione fiscale di fee e royalty dipende dalla reale natura dei pagamenti e dalla documentazione che dimostra la reale attività economica del beneficiario.
La consulenza legale specializzata in diritto del franchising e fiscalità internazionale è essenziale per strutture complesse, operazioni transfrontaliere e contestazioni dell’Agenzia delle Entrate.
Indice
Fee d’ingresso e royalty nel franchising: definizioni operative
Tassazione delle royalty: ritenute, residenti e convenzioni internazionali
Beneficiario effettivo e sostanza economica: dove nascono le contestazioni
Checklist documentale e clausole contrattuali da non dimenticare
Quando serve un legale specializzato in fiscalità del franchising
Deducibilità delle royalty per il franchisee: cosa cambia davvero
Normativa italiana sulla fee d’ingresso: cosa dice davvero la legge
Pianificazione fiscale per il franchisor: leve e implicazioni
Franchising nazionale e internazionale: le differenze fiscali che contano
Cosa consiglia davvero uno studio esperto in fiscalità del franchising
Assistenza legale per fee d’ingresso e royalty nel franchising
Fee d’ingresso e royalty nel franchising: definizioni operative
Prima di occuparsi di tassazione delle fee d’ingresso e di gestione fiscale delle royalty, bisogna chiarire cosa rientra in ciascuna voce contrattuale, perché l’Agenzia delle Entrate valuta la sostanza economica di ogni pagamento, non l’etichetta che gli è stata data nel contratto.
La fee d’ingresso è tipicamente un pagamento una tantum versato dal franchisee all’ingresso nella rete. Comprende quasi sempre:
la licenza d’uso del marchio e del know-how commerciale;
la fornitura del manuale operativo e degli standard di rete;
la formazione iniziale del personale;
talvolta l’esclusiva territoriale per una determinata zona;
servizi one-off di avviamento, come l’assistenza nella scelta del punto vendita.
Le royalty, al contrario, sono corrispettivi ricorrenti legati alla prosecuzione del rapporto. Si distinguono tre schemi principali: la royalty fissa periodica, indipendente dal fatturato; la royalty percentuale, calcolata su ricavi o margini del franchisee; e la formula mista, che combina una quota fissa minima con una percentuale variabile oltre una certa soglia di vendite.
Non tutto ciò che viene chiamato royalty lo è fiscalmente. Un canone di locazione per l’immobile del punto vendita resta un canone locativo, non una royalty da know-how. Una fornitura di merci a listino resta una cessione di beni, disciplinata da regole IVA diverse da quelle di una prestazione di servizi immateriali. Anche un contratto di appalto per l’allestimento del negozio va tenuto separato dalla componente di licenza del marchio, perché genera flussi fiscali distinti e spesso richiede fatturazione autonoma.
Trattamento fiscale e contabile della fee d’ingresso
La fee d’ingresso rientra nel campo di applicazione dell’IVA come prestazione di servizi, in base al DPR 633/72: il franchisor la fattura con aliquota ordinaria, salvo specifiche esenzioni non applicabili al franchising tipico. Per il franchisee l’IVA versata è generalmente detraibile, a condizione che la prestazione sia inerente all’attività d’impresa e correttamente documentata.
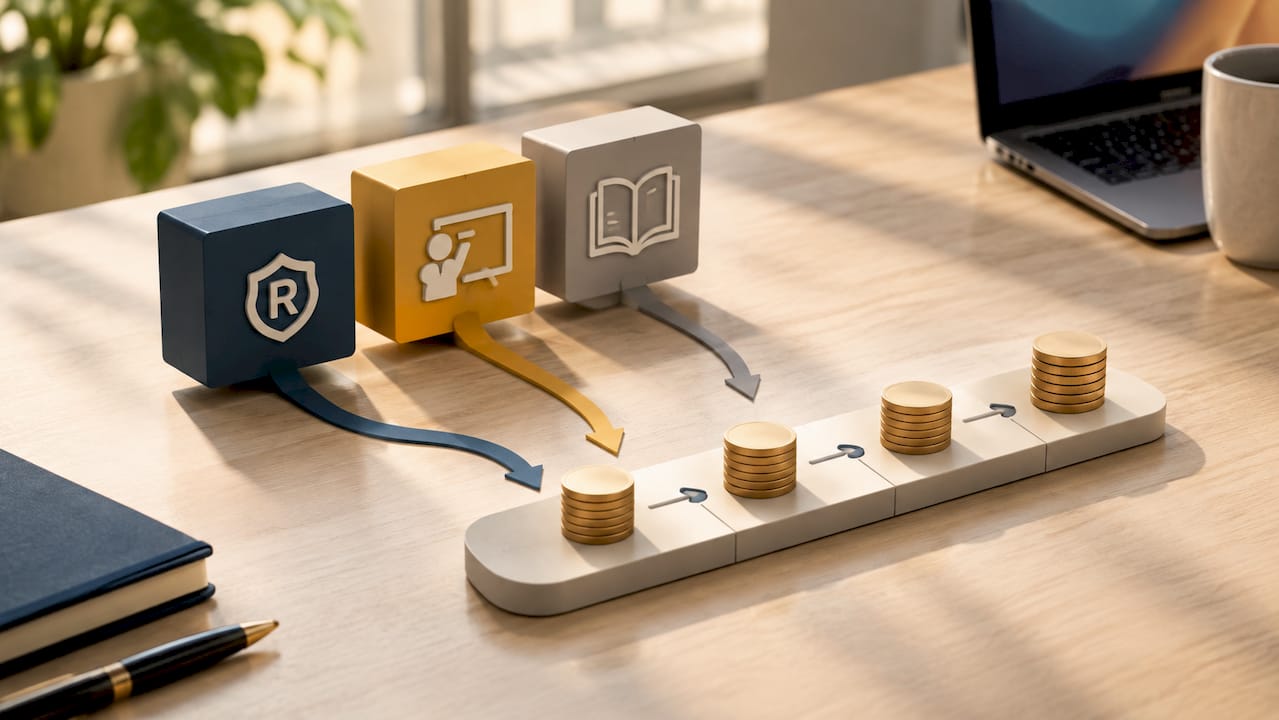
Sul piano contabile la fee è un ricavo per il franchisor e un costo per il franchisee. Quando genera un’utilità che si esaurisce nell’esercizio in cui viene pagata, va imputata per intero a conto economico. Quando invece copre un beneficio che si estende su più anni, come spesso accade per licenza di marchio e formazione strutturata, va iscritta tra gli oneri pluriennali e ammortizzata sulla durata prevista dal contratto o dalla vita utile stimata dell’accordo.
In pratica, la sequenza corretta è questa:
Il franchisor emette fattura con IVA al momento della sottoscrizione o secondo le scadenze contrattuali pattuite.
Il franchisee registra il costo e, se l’utilità è pluriennale, lo iscrive come onere pluriennale nell’attivo del bilancio.
Si predispone un piano di ammortamento coerente con la durata del contratto di franchising, tipicamente allineato ai primi 3-5 anni.
Si conserva la documentazione a supporto della scomposizione tra le diverse componenti della fee (marchio, formazione, esclusiva).
Una fee generica, senza deliverable distinti, è più difficile da giustificare come onere pluriennale in caso di verifica.
Un consiglio: scomponi sempre la fee d’ingresso in voci analitiche nel contratto, indicando il valore o la quota attribuibile a marchio, formazione e manuale operativo. Questa scomposizione, insieme a una tabella di ammortamento allegata, è ciò che regge davanti a un accertamento.
Tassazione delle royalty: ritenute, residenti e convenzioni internazionali
Le royalty pagate a soggetti residenti in Italia seguono il regime ordinario IRES/IRPEF e IVA, senza ritenute specifiche alla fonte oltre a quelle previste per i redditi assimilati. Il quadro cambia radicalmente quando il percipiente è un soggetto non residente.
In questo caso si applica l’articolo 25 del DPR 600/73, che impone al sostituto d’imposta italiano una ritenuta alla fonte sulle royalty corrisposte all’estero. Le aliquote domestiche possono arrivare fino al 30% in assenza di convenzioni favorevoli, ma quasi tutte le convenzioni bilaterali contro le doppie imposizioni prevedono aliquote ridotte, spesso comprese tra il 5% e il 10%, a condizione che il percipiente dimostri di essere il beneficiario effettivo del reddito.
Per applicare l’aliquota convenzionale ridotta occorre seguire una procedura precisa:
ottenere il certificato di residenza fiscale del percipiente estero, rilasciato dall’autorità fiscale del suo paese;
raccogliere una dichiarazione o evidenza della qualifica di beneficiario effettivo, non di semplice intermediario o società veicolo;
verificare che la convenzione applicabile copra espressamente i canoni per marchi, brevetti e know-how, perché le definizioni di “royalty” variano da trattato a trattato;
conservare tutta la documentazione prima del pagamento, non a posteriori.
Quando la ritenuta viene applicata in eccesso rispetto a quanto previsto dalla convenzione, il percipiente estero può chiedere il rimborso della differenza, oppure, se residente in un paese con meccanismo di credito d’imposta, recuperare l’importo pagato in Italia contro l’imposta dovuta nel proprio paese di residenza.
Un dato che gli imprenditori sottovalutano: la ritenuta va applicata e versata dal sostituto d’imposta italiano al momento del pagamento, non a fine anno. Se la documentazione sul beneficiario effettivo arriva in ritardo, il rischio di applicare l’aliquota piena invece di quella convenzionale è concreto, e recuperare la differenza dopo richiede tempi lunghi e un’istanza formale.
Chi gestisce più rapporti di licenza con l’estero trova utile una guida più estesa sulla tassazione transfrontaliera delle royalty, che approfondisce gli obblighi documentali del sostituto d’imposta.
Beneficiario effettivo e sostanza economica: dove nascono le contestazioni
La qualificazione del beneficiario effettivo è il punto su cui si concentrano quasi tutte le contestazioni sulle royalty internazionali. Non basta che il contratto indichi un soggetto estero come percipiente: l’amministrazione fiscale e la giurisprudenza tributaria verificano se quel soggetto gode realmente del reddito o se agisce da semplice canale verso un altro beneficiario finale.
La prassi ha elaborato tre test ricorrenti per accertare la sostanza economica:
Substantive business activity: il percipiente svolge un’attività economica reale, con personale, sede operativa e funzioni effettive, oppure è una struttura vuota?
Dominion: il percipiente ha effettivo potere di disporre del reddito ricevuto, o è contrattualmente obbligato a retrocederlo a un terzo?
Business purpose: la struttura societaria ha una ragione economica indipendente dal vantaggio fiscale, o è stata costituita solo per accedere a un’aliquota convenzionale più favorevole?
Alcuni segnali fanno scattare l’attenzione degli accertatori: retrocessioni sistematiche del reddito verso un altro soggetto poco dopo l’incasso, un intervallo temporale molto breve tra ricezione della royalty e trasferimento a terzi, margini di intermediazione irrisori rispetto ai flussi movimentati. La prassi amministrativa e i test giurisprudenziali su questi indici sono descritti nella sintesi operativa del Ministero dell’economia e delle finanze sulla tassazione delle royalty.
La sostanza prevale sulla forma contrattuale: per ottenere i benefici convenzionali bisogna dimostrare che il percipiente gode realmente dei proventi e svolge un’attività economica effettiva, non solo che il contratto lo qualifica come tale.
In caso di controllo, l’onere della prova sulla sostanza economica grava sostanzialmente sul contribuente. Una struttura priva di documentazione coerente rischia la riqualificazione della ritenuta con applicazione dell’aliquota piena, oltre a sanzioni e interessi sul periodo controverso.
Checklist documentale e clausole contrattuali da non dimenticare
Una disclosure pack solida vale più di qualsiasi argomentazione difensiva costruita a posteriori. La documentazione minima da avere pronta comprende:
Il contratto di franchising completo, con scomposizione analitica di fee d’ingresso e royalty per singola componente.
Il certificato di residenza fiscale del percipiente estero, aggiornato e riferito al periodo d’imposta corretto.
Report periodici di attività che dimostrino l’effettivo svolgimento delle funzioni previste (assistenza, formazione, controllo qualità di rete).
Relazioni di revisione contabile, quando disponibili, che confermino la coerenza dei flussi finanziari dichiarati.
Evidenza della qualifica di beneficiario effettivo, come dichiarazioni formali o analisi della struttura di gruppo.
Sul piano contrattuale, alcune clausole riducono sensibilmente il rischio di riqualificazione: una definizione puntuale degli asset immateriali concessi in licenza, una formula di calcolo della royalty verificabile e non discrezionale, obblighi periodici di reporting a carico del franchisee, e garanzie contrattuali sulla qualifica di beneficiario effettivo del percipiente estero.
Un consiglio: predisponi un archivio digitale organizzato per ogni rapporto di licenza, con scadenze di rinnovo dei certificati di residenza fiscale segnalate in anticipo. Un certificato scaduto al momento del pagamento vanifica l’intera pianificazione sull’aliquota convenzionale.
Le linee guida sulla pianificazione fiscale dei marchi offrono esempi concreti di come strutturare questa disclosure pack per resistere a un controllo.
Quando serve un legale specializzato in fiscalità del franchising
Alcune operazioni superano la competenza ordinaria di un commercialista generalista e richiedono un supporto legale specializzato in proprietà industriale e diritto commerciale internazionale. È il caso delle strutturazioni infragruppo con licenziatari in più giurisdizioni, delle richieste di interpello all’Agenzia delle Entrate per confermare il trattamento di una fee complessa, o dell’assistenza in un contenzioso già avviato su una ritenuta contestata.
Gli incarichi più frequenti riguardano la costruzione della disclosure pack prima dell’avvio di un rapporto di licenza internazionale, la predisposizione dell’interpello quando la qualificazione fiscale di una fee è dubbia, e la difesa tecnica nelle fasi di accertamento sulle royalty verso non residenti.
Deducibilità delle royalty per il franchisee: cosa cambia davvero
Per il franchisee, la royalty pagata al franchisor è generalmente deducibile dal reddito d’impresa come costo di esercizio, a condizione che risponda ai principi generali di inerenza e congruità previsti dal TUIR. Una royalty sproporzionata rispetto ai ricavi generati dal punto vendita, o priva di una base contrattuale chiara, può essere contestata come costo non inerente o come strumento di erosione della base imponibile, soprattutto quando il franchisor è una società estera collegata.
La congruità si valuta confrontando la percentuale di royalty applicata con quella praticata in accordi comparabili nello stesso settore. Un valore fuori mercato, senza giustificazione economica, attira l’attenzione degli accertatori più di qualsiasi altro elemento del contratto.
Per i pagamenti verso il franchisor estero, la deducibilità in capo al franchisee italiano non elimina l’obbligo di applicare la ritenuta alla fonte se dovuta: sono due piani distinti, uno riguarda l’imponibile del franchisee, l’altro il prelievo sul reddito del percipiente estero. Confondere i due livelli è un errore comune che porta a sottovalutare gli adempimenti da sostituto d’imposta.
Anche l’IVA sulla royalty segue regole proprie: se il franchisee opera in regimi speciali o con limitazioni al diritto di detrazione, il costo effettivo della royalty aumenta in modo significativo, ed è un elemento da valutare già in fase di negoziazione del contratto, non dopo la firma.
Normativa italiana sulla fee d’ingresso: cosa dice davvero la legge
Non esiste nell’ordinamento italiano una norma dedicata specificamente alla “fee d’ingresso nel franchising” come categoria fiscale autonoma. Il trattamento si ricostruisce applicando le regole generali sulle prestazioni di servizi previste dal DPR 633/72 per l’IVA e i principi ordinari del TUIR per le imposte sui redditi, oltre ai principi contabili nazionali per la rilevazione in bilancio.
Questa assenza di una disciplina dedicata è proprio la ragione per cui la qualificazione contrattuale conta così tanto. L’Agenzia delle Entrate e i giudici tributari guardano alla sostanza delle prestazioni incluse nella fee per decidere se si tratta di un costo di periodo o di un onere ad utilità pluriennale, se rientra integralmente nel campo IVA ordinario o se presenta componenti da trattare separatamente.
La legge 129/2004, che disciplina il contratto di franchising in Italia sul piano civilistico, impone al franchisor di indicare in modo trasparente gli importi dovuti dal franchisee, incluse fee d’ingresso e royalty. Questa trasparenza contrattuale, pur nascendo da un’esigenza di tutela del franchisee, si rivela utile anche sul piano fiscale: un contratto redatto in conformità alla legge 129/2004 offre già la scomposizione analitica che serve per giustificare l’ammortamento della fee davanti al fisco.
Pianificazione fiscale per il franchisor: leve e implicazioni
Il franchisor che gestisce una rete con più punti vendita, spesso anche all’estero, affronta scelte di pianificazione che vanno oltre la singola fattura. La prima riguarda la struttura societaria della licenza: concentrare la proprietà del marchio in un’unica entità titolare dei diritti, che poi concede licenze alle diverse country unit, semplifica la gestione ma richiede una policy di transfer pricing coerente tra le royalty applicate alle diverse giurisdizioni.
Chi possiede asset immateriali valorizzabili, come marchi registrati e know-how documentato, può valutare l’opportunità del regime opzionale del Patent Box, che offre un regime di tassazione agevolata sui redditi derivanti dallo sfruttamento di determinati beni immateriali. La convenienza va valutata caso per caso, perché il regime richiede il tracciamento analitico dei costi di ricerca e sviluppo collegati all’asset.
La seconda leva riguarda l’omogeneità dei contratti di licenza tra i diversi mercati. Un franchisor che applica royalty molto diverse tra franchisee comparabili, senza una giustificazione economica documentata, si esporrà a difficoltà nel dimostrare la congruità dei corrispettivi in caso di verifica su uno qualsiasi dei rapporti.
Franchising nazionale e internazionale: le differenze fiscali che contano
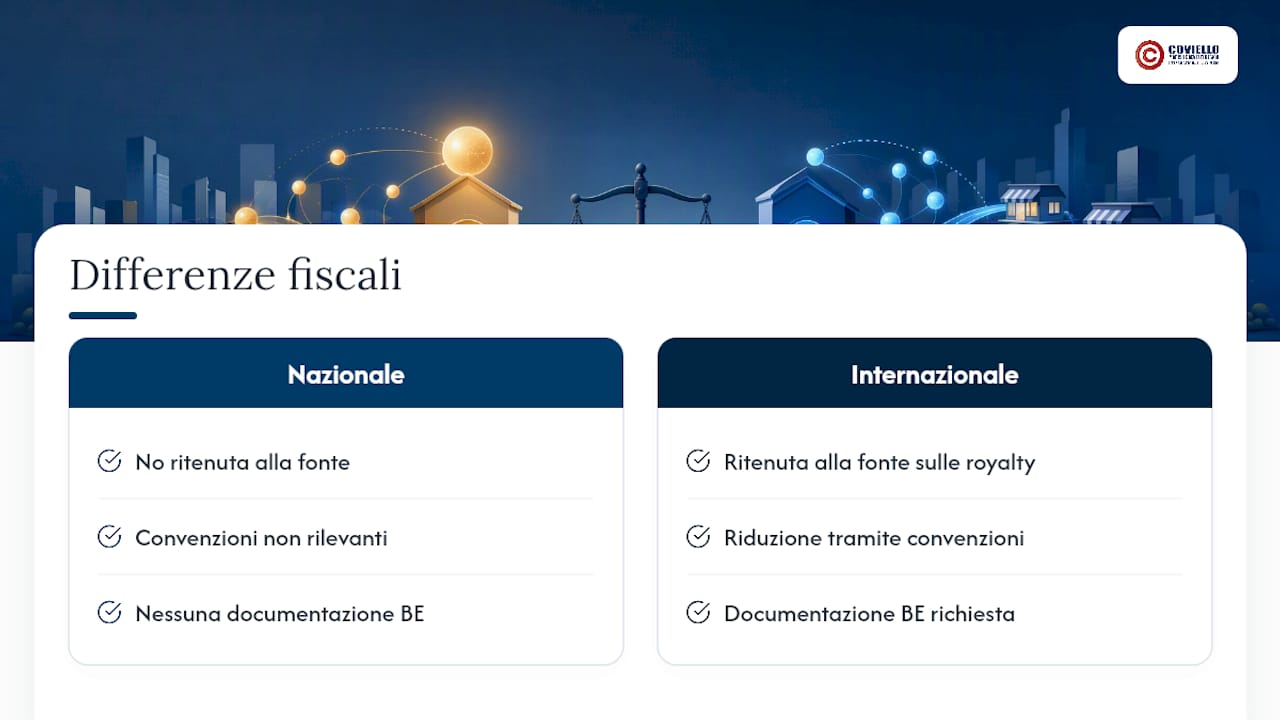
Nel franchising puramente nazionale, fee d’ingresso e royalty seguono le regole ordinarie di IVA e imposte sui redditi senza le complicazioni delle ritenute alla fonte. Franchisor e franchisee sono entrambi soggetti fiscalmente residenti in Italia, la fattura si emette e si registra secondo le regole IVA standard, e non ci sono problemi di doppia imposizione da risolvere.
Nel franchising internazionale, quando franchisor e franchisee risiedono fiscalmente in paesi diversi, entrano in gioco tre elementi che nel rapporto nazionale non esistono: la ritenuta alla fonte sulle royalty pagate al non residente, l’applicazione delle convenzioni contro le doppie imposizioni per ridurre quella ritenuta, e la necessità di documentare il beneficiario effettivo per accedere alle aliquote convenzionali.
C’è anche una terza differenza, meno discussa ma altrettanto concreta: il rischio di treaty shopping, cioè la costituzione di società intermedie in giurisdizioni con convenzioni favorevoli al solo scopo di ottenere un’aliquota di ritenuta più bassa. È esattamente questo lo scenario che i test sul beneficiario effettivo, descritti in precedenza, sono progettati per individuare e disinnescare.
Come e quando dichiarare le imposte su fee e royalty
Per il franchisor italiano, i ricavi da fee d’ingresso e royalty confluiscono nella dichiarazione dei redditi ordinaria (modello Redditi società di capitali o persone fisiche, secondo la forma giuridica) e nella liquidazione periodica IVA, con le stesse scadenze previste per qualsiasi altra prestazione di servizi fatturata.
Quando il franchisor italiano paga royalty a un licenziante estero, o riceve royalty da un franchisee estero, la questione della ritenuta alla fonte cambia prospettiva rispetto al ruolo assunto. Se l’Italia è il paese della fonte del reddito (il pagatore è italiano), il sostituto d’imposta italiano applica e versa la ritenuta tramite modello F24, e la certifica al percipiente estero con la certificazione unica prevista per i redditi corrisposti a non residenti.
Se invece il franchisor italiano riceve royalty dall’estero già gravate da una ritenuta nel paese della fonte, può recuperare quell’imposta tramite il credito d’imposta per i redditi prodotti all’estero, da indicare nel quadro dedicato della dichiarazione dei redditi. Il termine per presentare la dichiarazione segue le scadenze ordinarie del calendario fiscale italiano, mentre le istanze di rimborso per ritenute applicate in eccesso rispetto alla convenzione seguono procedure e termini specifici, spesso più lunghi, che vanno verificati caso per caso con l’autorità fiscale del paese che ha applicato la ritenuta.
Cosa consiglia davvero uno studio esperto in fiscalità del franchising
La maggior parte delle guide sul trattamento fiscale del franchising si ferma alla definizione: cos’è la fee, cos’è la royalty, quale aliquota si applica. È un errore di prospettiva, perché la vera partita si gioca sulla prova, non sulla definizione. Due contratti che descrivono la stessa fee d’ingresso possono ricevere trattamenti fiscali opposti in sede di verifica, semplicemente perché uno è accompagnato da una scomposizione analitica dei deliverable e l’altro non lo è.
Chi si occupa di consulenza fiscale nel franchising dovrebbe smettere di trattare la documentazione come un adempimento a posteriori. Il certificato di residenza fiscale, l’analisi sul beneficiario effettivo, la tabella di ammortamento della fee: questi elementi vanno costruiti prima della firma del contratto, non raccolti in fretta quando arriva la lettera dell’Agenzia delle Entrate.
La tentazione di trattare fee e royalty come voci intercambiabili nella negoziazione contrattuale è comprensibile dal punto di vista commerciale, ma fiscalmente costosa. Un imprenditore che vuole davvero gestire in modo efficiente la fiscalità della propria rete di franchising dovrebbe investire tempo nella struttura contrattuale prima di aprire il primo punto vendita all’estero, non dopo.
— STUDIO
Assistenza legale per fee d’ingresso e royalty nel franchising
Costruire una fee d’ingresso ammortizzabile senza contestazioni, o applicare correttamente un’aliquota convenzionale ridotta su una royalty verso l’estero, richiede competenze che uniscono diritto tributario, proprietà industriale e diritto commerciale internazionale, ambito tipico per studi legali specializzati in licenze di marchio oltre confine.
[
Si può cercare assistenza legale specializzata per l’analisi contrattuale delle fee e delle royalty, la pianificazione fiscale degli asset immateriali concessi in licenza, la predisposizione di interpelli all’Agenzia delle Entrate, e la difesa tecnica in caso di contestazioni sulle ritenute alla fonte. È consigliato rivolgersi a un consulente specializzato in caso di operazioni transfrontaliere, licenze infragruppo, o richieste di documentazione da parte dell’Agenzia delle Entrate. Per approfondire, si può consultare come funziona la consulenza legale internazionale o valutare direttamente la propria proprietà industriale prima di firmare un contratto di licenza.
Domande frequenti
Cos’è la fee d’ingresso in un contratto di franchising?
È il pagamento una tantum versato all’ingresso nella rete, che copre licenza del marchio, manuale operativo, formazione iniziale e, spesso, l’esclusiva territoriale.
Quanto si paga di tassazione sulle royalty?
Le royalty verso residenti seguono le imposte ordinarie; quelle verso non residenti subiscono una ritenuta alla fonte fino al 30%, riducibile al 5-10% con una convenzione contro le doppie imposizioni e la prova del beneficiario effettivo.
Cosa sono esattamente le royalty nel franchising?
Sono corrispettivi periodici, fissi, percentuali sui ricavi o misti, pagati dal franchisee al franchisor per continuare a usare marchio e know-how durante la vita del contratto.
Quali regole disciplinano il franchising in Italia?
Il contratto è regolato dalla legge 129/2004 sul piano civilistico, mentre il trattamento fiscale di fee e royalty segue le regole generali IVA e TUIR applicate alle prestazioni di servizi.
La fee d’ingresso va ammortizzata sempre?
No: si ammortizza solo se genera un’utilità pluriennale documentata; se l’utilità si esaurisce nell’esercizio, il costo va imputato per intero a conto economico.
Raccomandati

Commenti