


Brevetti e tasse: gli errori delle PMI nella gestione degli asset
I quattro errori più costosi nella gestione fiscale dei brevetti sono la mancanza di un dossier tecnico-contabile solido, la classificazione impropria delle spese di ricerca e sviluppo, il mancato pagamento delle annualità e l’assenza di una strategia commerciale sull’asset. Ognuno di questi comporta conseguenze immediate: perdita del beneficio fiscale, decadenza del titolo o svalutazioni non documentate in bilancio. La prima azione da compiere entro pochi giorni è verificare lo stato del dossier e delle scadenze di mantenimento.
In breve:
La mancata verifica dello stato del dossier tecnico-contabile e delle scadenze di mantenimento può portare alla perdita del beneficio fiscale e alla decadenza del brevetto.
La gestione del Patent Box richiede un accurato dossier di spese R&S, documentazione operativa e risposte tempestive alle scadenze per evitare decadenze o riduzioni del beneficio.
La valutazione corretta di un brevetto richiede l’applicazione di metodi specifici e aggiornamenti periodici, per evitare distorsioni che impattano su EBITDA, rating e operazioni di mercato.
Il costo di mantenimento di un brevetto richiede attenzione costante alle tariffe UIBM e alla tempestiva regolarizzazione di annualità e pagamenti per conservare il valore dell’asset.
Un audit rapido può individuare criticità e prioritizzare interventi per la gestione efficace di brevetti e agevolazioni fiscali, riducendo il rischio di decadenza o svalutazione.
Indice
Quali errori commettono più spesso le PMI su brevetti e asset immateriali?
Come vengono gestiti (e sbagliati) il Patent Box e le agevolazioni fiscali?
Quanto costa mantenere un brevetto e quali scadenze non si possono perdere?
Perché l’IP va integrata nella strategia finanziaria, non solo in quella legale
Un audit rapido per rimettere in ordine brevetti e Patent Box
Quali errori commettono più spesso le PMI su brevetti e asset immateriali?
La gestione degli asset immateriali nelle piccole e medie imprese soffre quasi sempre dello stesso problema di fondo: il brevetto viene trattato come una pratica amministrativa da archiviare, non come un bene che genera valore e richiede manutenzione continua. Da questa impostazione derivano cinque errori ricorrenti, osservabili in modo trasversale tra settori diversi.
Dossier tecnico-contabile incompleto o assente. Molte imprese depositano un brevetto ma non collegano mai le spese di ricerca ai contratti, alle fatture e alle versioni del prodotto. Senza questo collegamento diventa impossibile dimostrare all’amministrazione fiscale quali costi si riferiscono davvero all’asset.
Capitalizzazione impropria dei costi. Alcune PMI spesano a conto economico spese che andrebbero capitalizzate (o viceversa), alterando l’EBITDA e la base di calcolo per eventuali agevolazioni.
Mancato pagamento delle annualità. È l’errore più semplice da evitare e il più frequente: basta perdere una scadenza per rischiare la decadenza del diritto.
Confusione tra tutela d’autore e brevetto industriale. Un software può essere protetto da copyright, ma se contiene un’invenzione tecnica autonoma serve una strategia brevettuale distinta: sovrapporre le due tutele senza criterio lascia scoperti aspetti importanti.
Assenza di una strategia commerciale sull’asset. Il brevetto resta chiuso in un cassetto invece di generare ricavi tramite licenze, cessioni parziali o partecipazione a bandi dedicati all’innovazione.
Ogni voce di questa lista, presa singolarmente, sembra gestibile. Insieme, però, compongono il quadro tipico della PMI che scopre il problema solo quando arriva un controllo o una due diligence per un finanziamento.
Come vengono gestiti (e sbagliati) il Patent Box e le agevolazioni fiscali?
Il nuovo regime Patent Box ha cambiato il meccanismo rispetto alla versione precedente: non prevede più la detassazione diretta del reddito derivante dall’asset, ma una maggiorazione delle spese di ricerca e sviluppo. La maggiorazione arriva al 110% delle spese sostenute per software protetto da copyright, brevetti industriali, disegni e modelli, purché il bene sia effettivamente utilizzato dall’impresa e supportato da un dossier giustificativo.
Qui si concentrano gli errori più costosi:
Dossier mancante o generico. Senza un fascicolo che documenti in modo puntuale le spese R&S collegate all’asset, la maggiorazione non è difendibile in caso di verifica.
Uso non dimostrato nell’attività d’impresa. Non basta possedere il titolo: occorre provare che il bene è impiegato operativamente, non semplicemente registrato.
Mancata registrazione SIAE del software quando utile. La Circolare 5/E del 2023 chiarisce che la registrazione SIAE, pur essendo dichiarativa, può rendere più solide le attività di ideazione e sviluppo del software ai fini del meccanismo premiale, con effetti a partire dal periodo d’imposta in corso alla data di registrazione.
Un consiglio: quando il software non viene registrato in SIAE, conservate almeno versioni datate del codice, contratti di sviluppo firmati digitalmente e marche temporali sui documenti chiave: in caso di verifica, questa è la prova alternativa più solida.
Un punto spesso trascurato è quello temporale: la maggiorazione del 110% si applica alle spese sostenute a partire da un periodo d’imposta antecedente a quello in cui il bene ottiene il titolo di privativa industriale. Le PMI che non ricostruiscono la propria storia di spesa fino a quel punto perdono parte del beneficio disponibile. Le risposte di prassi dell’Agenzia delle Entrate offrono chiarimenti su termini e modalità di opzione, ma restano casi specifici: quando la posizione dell’impresa è complessa, un parere tecnico evita errori difficilmente correggibili in un secondo momento.
Come si valuta contabilmente un brevetto e dove si sbaglia?
Il valore economico di un brevetto si stima con tre metodi principali: il metodo del costo, che considera quanto è costato sviluppare e registrare l’invenzione; il metodo di mercato, che confronta transazioni comparabili su asset simili; il metodo reddituale, che attualizza i flussi di cassa futuri attribuibili all’asset. Ognuno è appropriato in circostanze diverse: il costo per asset recenti senza mercato di riferimento, il mercato quando esistono transazioni comparabili verificabili, il reddituale per brevetti già sfruttati commercialmente con flussi stabili.
L’errore più diffuso è duplice: alcune PMI non svalutano mai il brevetto anche quando ha perso rilevanza commerciale, altre lo sovrastimano in bilancio senza evidenze a supporto. Entrambi i comportamenti si scontrano con i principi contabili internazionali: lo IAS 36 richiede test di ricuperabilità periodici sugli asset immateriali, e un valore gonfiato o non aggiornato distorce l’EBITDA, altera il rating bancario e complica qualsiasi trattativa di finanziamento o cessione.
Documentate sempre il metodo di stima scelto e le assunzioni sottostanti.
Aggiornate la valutazione a ogni evento rilevante: scadenza di una licenza, ingresso di un concorrente, variazione del mercato di riferimento.
Coinvolgete un valutatore indipendente quando l’asset pesa in modo significativo sul patrimonio netto.
Un consiglio: se il brevetto rappresenta una quota rilevante degli asset intangibili in bilancio, una svalutazione documentata oggi costa meno di una contestazione in sede di revisione contabile o di due diligence.
Quanto costa mantenere un brevetto e quali scadenze non si possono perdere?
I costi obbligatori per un brevetto italiano si dividono in poche voci chiare, ma la loro gestione richiede disciplina amministrativa costante. Le tariffe UIBM fissano diritti di deposito, annualità progressive a partire dal quinto anno e sovrattasse in caso di ritardo nel pagamento.
Voce di costo | Quando si applica | Dove verificarla |
Diritti di deposito | Al momento della domanda di brevetto | Tariffario UIBM |
Annualità di mantenimento | Dal quinto anno in avanti, ogni anno | Tariffario UIBM, versamento con F24 C300 |
Mora per ritardo | Entro il periodo di tolleranza previsto dopo la scadenza | Tariffario UIBM |
Bolli e diritti di segreteria | Su specifiche istanze e depositi | Tariffario UIBM |
Il pagamento delle annualità avviene tramite modello F24 con codice tributo C300: un errore nella compilazione o un ritardo oltre i termini di tolleranza porta alla decadenza del diritto. La durata standard di un brevetto per invenzione industriale è di vent’anni dalla data di deposito, ma vale solo se le annualità vengono versate con regolarità. Mancare una scadenza non significa solo perdere il titolo: può aprire la strada a licenze obbligatorie richieste da terzi o, semplicemente, azzerare il valore dell’asset in bilancio.
Delegare la gestione delle scadenze a una persona specifica in azienda, con reminder automatici e verifica trimestrale, riduce drasticamente il rischio di dimenticanze. È un controllo semplice che troppe PMI non mettono mai in pratica.
Come mettere in ordine la gestione IP in 90 giorni
Settimana 1-2: inventario. Raccogliete tutti i titoli di proprietà industriale, i contratti collegati e le fatture di sviluppo in un unico dossier tecnico-contabile.
Settimana 3-4: regolarizzazione. Verificate ogni scadenza di annualità, saldate eventuali arretrati e correggete la classificazione contabile dei costi capitalizzati o spesati erroneamente.
Mese 2: documentazione fiscale. Predisponete il fascicolo per il Patent Box (o l’alternativa più adatta), firmando digitalmente i documenti chiave con marca temporale.
Mese 3: consulenza integrata. Coinvolgete un consulente IP e uno fiscale insieme, valutando se serve un interpello per casi dubbi.
Un consiglio: affrontate i punti 1 e 2 prima di qualsiasi altra iniziativa: senza dossier e senza scadenze in ordine, ogni strategia fiscale successiva parte su basi fragili.
Quando conviene affidarsi a una consulenza specialistica?
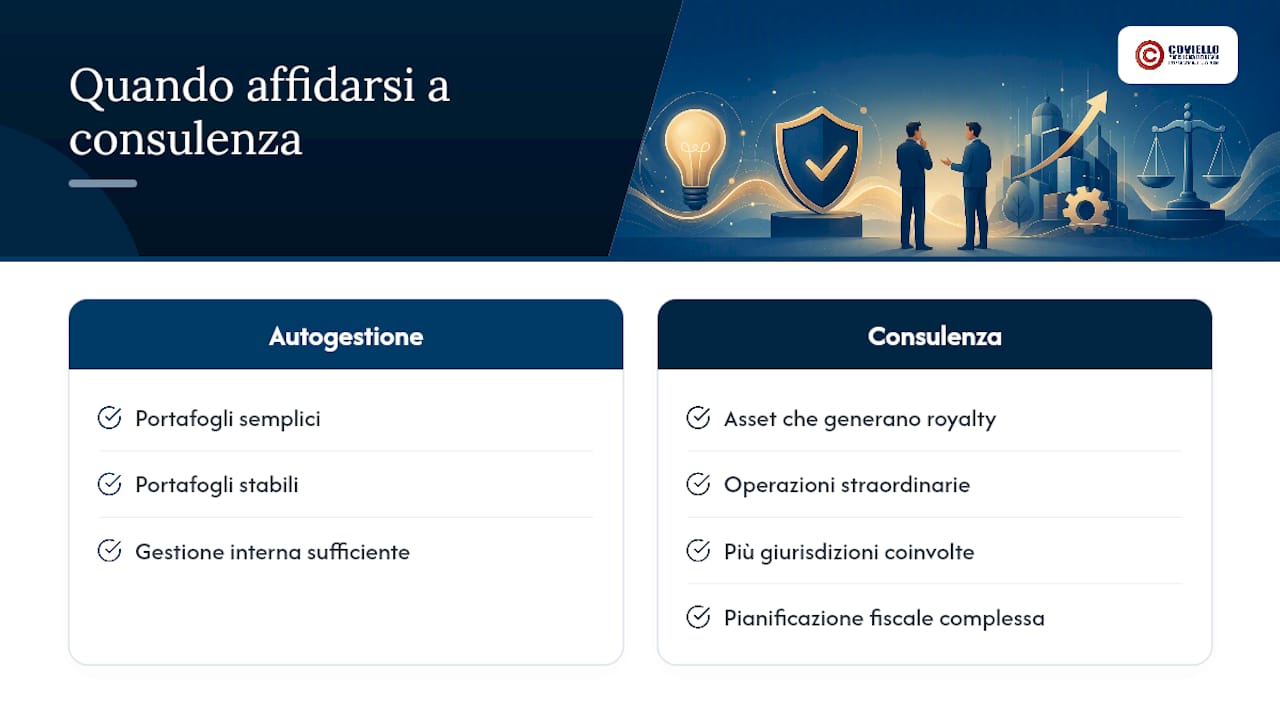
Studiolegalecoviello affianca le PMI nella registrazione e gestione dei brevetti, nelle ricerche di anteriorità e nella pianificazione fiscale degli asset immateriali, supportata da strumenti digitali come COVIELLO.AI per la gestione dei diritti IP. L’autogestione funziona per portafogli semplici e stabili; quando gli asset generano royalty, richiedono operazioni straordinarie o toccano più giurisdizioni, la complessità normativa rende preferibile un supporto specializzato continuativo.
Perché l’IP va integrata nella strategia finanziaria, non solo in quella legale
Molte PMI continuano a considerare i brevetti come costi amministrativi da minimizzare, invece che come asset economici da valorizzare attraverso licensing, cessioni parziali o come garanzia per finanziamenti. Questo cambio di prospettiva richiede governance interna solida, contratti di licenza ben scritti e un budget dedicato alla manutenzione dell’asset, non improvvisato anno per anno.
— STUDIO
Un audit rapido per rimettere in ordine brevetti e Patent Box
Se avete riconosciuto anche solo due degli errori descritti sopra, il problema non è la mancanza di volontà: è la mancanza di un metodo verificato per intervenire. È possibile effettuare un audit rapido della posizione brevettuale che verifica lo stato del dossier tecnico-contabile, controlla le scadenze di mantenimento e segnala con priorità gli interventi urgenti, dalla regolarizzazione delle annualità alla predisposizione della documentazione per il Patent Box.
[
L’audit non sostituisce una consulenza fiscale completa, ma indica con chiarezza dove intervenire prima che un ritardo diventi una decadenza o una svalutazione non gestita. Per le imprese che devono ancora depositare un titolo, lo studio offre anche assistenza dedicata alla registrazione di brevetti e alle ricerche di anteriorità necessarie prima del deposito. Chi vuole un quadro completo dei propri servizi di proprietà industriale può partire dalla pagina principale di Studiolegalecoviello e richiedere una valutazione preliminare della propria posizione.
Fonti
Domande frequenti
Cos’è il Patent Box e come funziona la maggiorazione del 110%?
Il Patent Box è un regime che aumenta la deducibilità delle spese di ricerca e sviluppo legate a software, brevetti e disegni. La maggiorazione arriva al 110% delle spese sostenute, a condizione che il bene sia usato in azienda e documentato con un dossier tecnico.
Serve registrare il software in SIAE per accedere al Patent Box?
No, non è obbligatorio, ma è utile. La Circolare 5/E indica la registrazione SIAE come elemento che rafforza la prova dell’attività di ideazione e sviluppo del software.
Cosa succede se non pago un’annualità del brevetto?
Il mancato pagamento entro il periodo di tolleranza porta alla decadenza del diritto. Le tariffe UIBM indicano annualità dal quinto anno, versate con F24 codice tributo C300.
Quanto costa un audit dei brevetti con Studiolegalecoviello?
Il prezzo dell’audit e degli altri servizi di proprietà industriale non è pubblicato online: viene definito in base alla complessità del portafoglio. Per un preventivo si può contattare lo studio dalla pagina dei servizi sui brevetti.
Quale metodo di valutazione conviene usare per un brevetto?
Dipende dalla disponibilità di dati: il metodo del costo per asset recenti, il metodo di mercato quando esistono transazioni comparabili, il metodo reddituale per brevetti già sfruttati commercialmente. Il principio contabile IAS 36 richiede comunque test periodici di recuperabilità del valore.
Raccomandati

Commenti